相続した一宮の空き家を解体して売っても、一定要件を満たせば譲渡所得から最大3,000万円を控除できる可能性があります。 ただし、すべての相続空き家が対象ではなく、家屋の建築時期、被相続人の居住状況、譲渡期限、売却額、取壊し時期などを満たす必要があります。
特に2024年以降の譲渡では、売却後に買主が翌年2月15日までに取壊す形も一定条件で対象へ加わりました。売主が先に解体する従来型と必要な契約・証明が異なります。『更地の方が売りやすい』という不動産判断だけで解体日を決めないでください。
まず対象家屋と譲渡期限を確認する
| 確認項目 | 主な制度要件 | 残す資料 |
|---|---|---|
| 建築時期 | 1981年5月31日以前 | 登記事項証明等 |
| 居住状況 | 原則被相続人が一人で居住 | 住民票・利用停止資料 |
| 相続取得 | 家屋と敷地を相続等で取得 | 登記・遺産分割資料 |
| 譲渡時期 | 相続から3年経過年の12月31日まで | 売買契約・引渡記録 |
| 取壊し | 売主先行または一定の買主実施 | 滅失登記・取壊し証明 |
国税庁は対象家屋を、原則として1981年5月31日以前に建築され、区分所有建物ではなく、相続開始直前に被相続人以外の居住者がいなかった家屋としています。老人ホーム入所中だった場合には別の追加要件があるため、空室だった事実だけで判断しません。
譲渡期限は、相続開始の日から3年を経過する日の属する年の12月31日までです。相続から単純に36か月と数えない点に注意します。特例自体の対象譲渡は2027年12月31日までと案内されていますが、自分の相続に固有の期限の方が先に来る場合があります。
解体前売却と解体後売却で資料が変わる
売主が家屋を取り壊して更地を譲渡する場合、一宮市の確認書申請は様式1-2のパターンです。取壊し日を示す閉鎖事項証明書、滅失登記の完了証、解体工事の契約・請求・領収書、取壊し証明書などが確認資料になります。
売却後に買主が家屋を取り壊す拡充パターンは様式1-3です。譲渡日の翌年2月15日までに取壊し等が完了することが必要で、売買契約の特約や完了資料をそろえます。買主の予定だけを口頭で聞いても証明にはなりません。
相続人が3人以上なら上限を読み替える
国税庁は2024年1月1日以後の譲渡で、対象財産を相続・遺贈で取得した相続人が3人以上なら控除上限を2,000万円と案内しています。共有持分や申請者ごとの扱いは個別確認が必要で、『家族全体で3,000万円』と単純化しません。
売却代金が1億円以下であること、親子や夫婦など特別関係者への譲渡でないこと、他の特例との併用制限などもあります。控除額は解体費の補助金ではなく、譲渡所得計算上の特別控除です。工事代金から3,000万円引かれる制度ではありません。
一宮市の確認書は早めに申請する
一宮市は被相続人居住用家屋等確認書を住宅政策課で発行し、交付まで約1週間、1通300円と案内しています。提出書類が複雑なので事前相談が推奨されています。確認書は確定申告の必要書類の一つで、交付されれば税務署が適用を保証するものではありません。
相続人全員の住民票、被相続人の除票住民票、売買契約書、電気・水道・ガスの使用中止を示す資料など、後から集めにくいものがあります。解体前に写真だけを残しても代替できないため、必要書類一覧を工事契約前に確認します。
解体・売却・申告を一枚の工程表へ置く
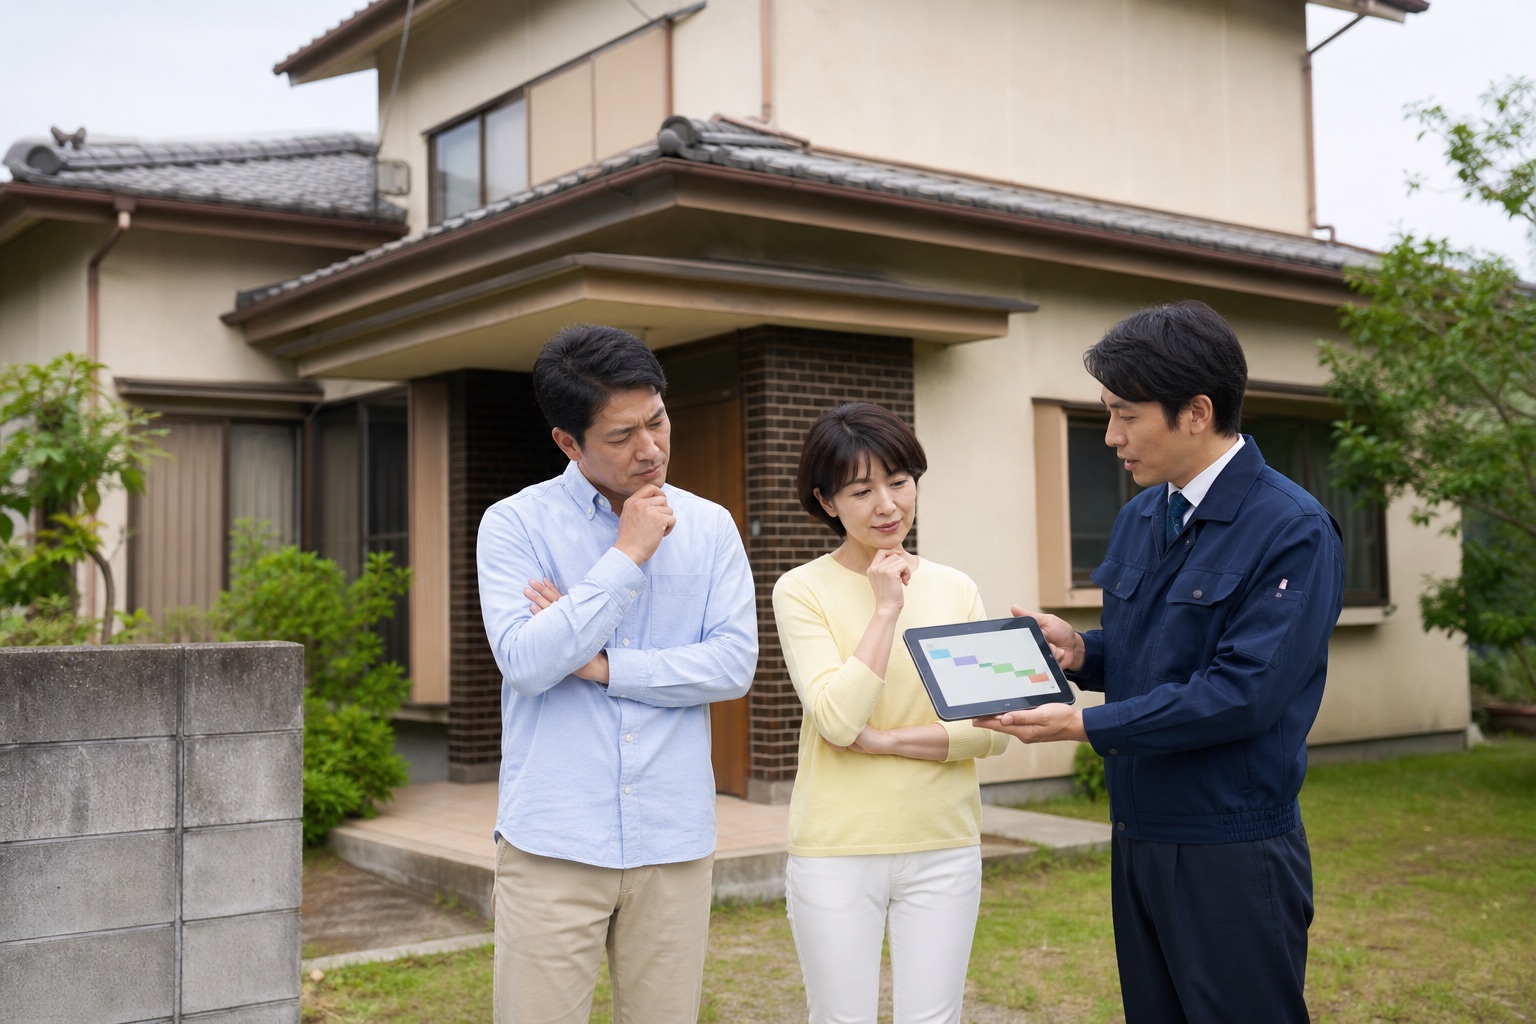
解体してから売るか建物付きで売るかを考える際、査定価格と工期に加えて税務期限を置きます。相続登記、家財整理、アスベスト調査、解体届、工事、滅失登記、確認書、確定申告を別行にします。
不動産会社、解体業者、税理士は担当範囲が違います。不動産会社へ売却条件、解体業者へ完了資料、税理士や税務署へ特例適用を確認し、一人の説明ですべて確定したと思わないことが大切です。買主解体なら、期限未達時の責任も契約前に専門家へ確認します。
空き家を賃貸、一時利用、事業利用した期間がある場合や、離れ・倉庫を含む敷地では対象範囲の計算が変わることがあります。事実を隠して制度に合わせるのではなく、利用履歴と建物構成を先に伝えてください。
契約前の行動は、①相続日・建築日・居住履歴から対象候補を確認、②売主解体か買主解体か決める前に期限と契約条項を確認、③一宮市と税務署・税理士へ必要書類を相談、の3つです。
特例の可能性を確認したうえで、解体見積には取壊し証明、工事期間、請求・領収書、滅失登記に必要な資料の受け渡しを明記してください。
確認した一次情報
- 一宮市 被相続人居住用家屋等確認書(2026年8月30日確認)
- 国税庁 No.3306 被相続人の居住用財産を売ったときの特例(2026年8月30日確認)
- 国土交通省 空き家の譲渡所得の3000万円特別控除(2026年8月30日確認)
特例の適用と税額は個別事情で異なります。一宮市の確認書は適用を確約するものではないため、契約・解体前に税務署または税理士へ確認してください。